Conoce las características de la tarjeta DiDi Card
Hay un punto clave: DiDi Card sin aval
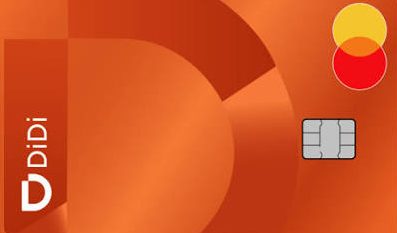
“La DiDi Card elimina la anualidad y combina cashback con control desde la app. Su propuesta cobra más sentido para quien concentra gastos en categorías bonificadas y procura pagar el saldo completo.“
**Permanecerás en este sitio**
Cuotas y costos de la DiDi Card
DiDi informa una anualidad de $0. El CAT promedio informativo es de 130.4% sin IVA, calculado al 31 de mayo de 2026, y la tasa de interés promedio ponderada anual fija es de 85.27%.
El contrato oficial establece una comisión por pago tardío de $300 MXN más IVA por evento. Si ese cargo fuera igual o superior al saldo pendiente, se limita al monto de dicho saldo.
La reposición del plástico cuesta $150 MXN por evento. Los meses sin intereses en comercios participantes no generan una comisión adicional por usar ese esquema.
La app también permite diferir determinadas compras o el saldo total entre 2 y 12 meses con una tasa fija ofrecida al usuario.
Esta opción sí puede generar intereses y no debe confundirse con MSI.
Para solicitarla se requiere ser mayor de 18 años, tener nacionalidad mexicana y contar con INE vigente, RFC y CURP. DiDi indica que no exige comprobante de ingresos. La aprobación está sujeta a análisis crediticio.
¿La DiDi Card vale la pena?
Su principal ventaja es combinar anualidad de $0 con cashback en categorías frecuentes.
El 2% en supermercados, gasolineras y DiDi puede resultar útil para gastos cotidianos, mientras que la categoría seleccionada con 6% puede aportar más valor cuando coincide con los hábitos del usuario.
La tarjeta digital y el CVV dinámico añaden comodidad para quien prefiere una gestión digital.
El punto que requiere mayor atención es el costo del financiamiento. El CAT y la tasa publicados son elevados, por lo que mantener saldo pendiente puede superar rápidamente el valor recibido mediante cashback.
Su propuesta resulta más equilibrada para quien aprovecha las categorías bonificadas y paga puntualmente.
💡Dato interesante: El cashback se actualiza diariamente y puede utilizarse para pagar la propia tarjeta o servicios de DiDi.
📊 Costo relevante: No cobra anualidad, pero el CAT promedio informativo publicado es de 130.4% sin IVA.
🔄 Uso responsable: Liquidar el saldo ayuda a evitar que los intereses superen el valor recibido mediante cashback.
Aviso editorial: este contenido es informativo y puede cambiar con el tiempo. Siempre es recomendable verificar las condiciones directamente con la entidad emisora.