
Conoce las características de la tarjeta BanCoppel Visa
Hay un punto clave que cambia completamente la forma de ver esta tarjeta:
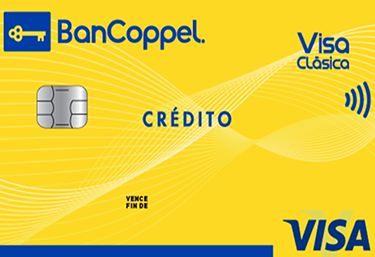
“BanCoppel combina cero anualidad con recompensas y opciones para financiar compras.”
**Permanecerás en este sitio**
Cuotas y costos de la tarjeta BanCoppel
BanCoppel publica una comisión de administración de $0 para el titular. El CAT promedio vigente es de 96.9% sin IVA y la tasa de interés ordinaria promedio ponderada es fija de 69.4% anual.
Estos valores fueron calculados el 30 de junio de 2026 y tienen vigencia del 1 de agosto al 31 de diciembre de 2026.
Las disposiciones de efectivo generan una comisión de 10% sobre el importe retirado.
En cajeros AFIRME, Scotiabank y BanBajío pueden existir condiciones preferenciales.
¿La tarjeta BanCoppel vale la pena?
La principal ventaja de BanCoppel es eliminar la anualidad y ofrecer acceso a promociones, recompensas y compras nacionales e internacionales.
Coppel Max puede devolver parte del gasto mediante Dinero Electrónico.
Para la tarjeta BanCoppel estándar, se genera 1% después de acumular al menos $500 MXN en compras dentro del periodo, y las recompensas tienen vigencia de un año.
Sin embargo, su CAT y tasa de interés son elevados. La ausencia de anualidad no significa que financiar compras sea económico.
Pierde atractivo cuando se utiliza para mantener saldos pendientes o retirar efectivo, porque estos costos pueden superar rápidamente el valor de las recompensas.
💡Dato interesante: El Dinero Electrónico de Coppel Max puede utilizarse para abonar al saldo y tiene vigencia de un año.
📊 Costo relevante: No cobra anualidad, pero actualmente publica un CAT promedio de 96.9% sin IVA.
🔄 Uso responsable: Las disposiciones de efectivo generan una comisión de 10%, por lo que conviene reservarlas para situaciones puntuales.
Aviso editorial: este contenido es informativo y puede cambiar con el tiempo. Siempre es recomendable verificar las condiciones directamente con la entidad emisora.

Controla tu dinero o él te controlará a ti
Publicidad ¿Te ha pasado que cobras y, a los pocos días, ya estás preguntando si…

¿Cómo reaccionar si te amenazan con “demanda inmediata”?
Publicidad Recibir un mensaje o llamada con la frase “te voy a poner una demanda…
Fraude financiero con IA: cómo detectar una suplantación
Publicidad Una voz conocida, un logotipo correcto o un mensaje perfectamente escrito ya no bastan…
Meses sin intereses: cuándo una compra pequeña termina pesando en tu presupuesto
Publicidad Los meses sin intereses pueden hacer que una compra parezca más barata de lo…