
Conoce las características de la tarjeta RappiCard Visa
Hay un punto clave que cambia completamente la forma de ver esta tarjeta:
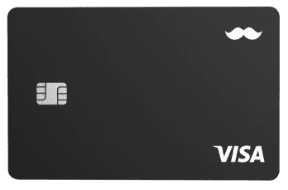
“RappiCard Visa combina cero anualidad con cashback automático.“
**Permanecerás en este sitio**
Cuotas y costos de la RappiCard Visa
RappiCard publica una comisión anual de $0. El CAT promedio vigente es de 101.4% sin IVA y la tasa promedio ponderada anual fija es de 71.77%, con vigencia hasta el 6 de diciembre de 2026.
La reposición por robo o extravío cuesta $215 MXN más IVA y el pago tardío genera una comisión de $400 MXN más IVA.
Aunque no existe anualidad, financiar un saldo puede resultar costoso por la tasa aplicable. Las compras diferidas fuera de promociones de meses sin intereses también pueden generar intereses según las condiciones ofrecidas en la app.
Para solicitarla se requiere tener al menos 18 años, INE vigente y comprobante de domicilio. RappiCard informa que no exige comprobante de ingresos.
La línea aprobada depende del perfil crediticio y puede alcanzar hasta $250,000 MXN.
¿La RappiCard Visa vale la pena?
Su principal ventaja está en combinar anualidad de $0 con cashback automático, sin limitar la recompensa únicamente a compras dentro de Rappi.
Quienes usan con frecuencia la plataforma pueden obtener porcentajes superiores, especialmente con Rappi Pro Black.
La posibilidad de aplicar el cashback al saldo también hace que la recompensa sea fácil de utilizar.
Sin embargo, el CAT y la tasa vigente son elevados. Además, las compras a meses sin intereses normalmente no generan cashback.
Su propuesta resulta más atractiva para quien aprovecha Rappi, paga puntualmente y utiliza la tarjeta principalmente como medio de pago, no como financiamiento prolongado.
💡Dato interesante: El cashback puede llegar a 5% en compras dentro de Rappi para usuarios Rappi Pro Black.
📊 Costo relevante: No cobra anualidad, pero el CAT promedio vigente es de 101.4% sin IVA.
🔄 Uso responsable: Liquidar el saldo ayuda a evitar que los intereses superen el valor recibido mediante cashback.
Aviso editorial: este contenido es informativo y puede cambiar con el tiempo. Siempre es recomendable verificar las condiciones directamente con la entidad emisora.

Controla tu dinero o él te controlará a ti
Publicidad ¿Te ha pasado que cobras y, a los pocos días, ya estás preguntando si…

¿Cómo reaccionar si te amenazan con “demanda inmediata”?
Publicidad Recibir un mensaje o llamada con la frase “te voy a poner una demanda…
Fraude financiero con IA: cómo detectar una suplantación
Publicidad Una voz conocida, un logotipo correcto o un mensaje perfectamente escrito ya no bastan…
Meses sin intereses: cuándo una compra pequeña termina pesando en tu presupuesto
Publicidad Los meses sin intereses pueden hacer que una compra parezca más barata de lo…